Mé služby

Pojištění domu

Svůj dům máte možná pojištěný patnáct let. Jeho cena se od té doby zdvojnásobila – pojistná částka ne.
Pojištění rodinných a bytových domů

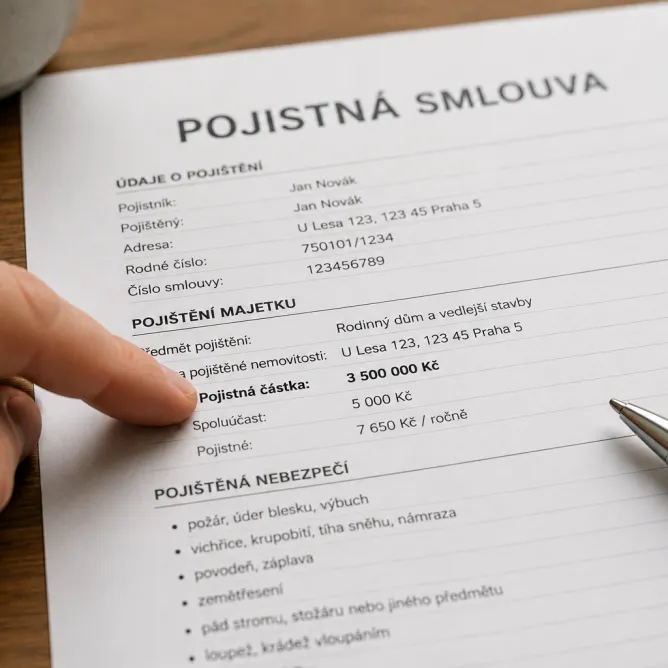
Pomáhám majitelům rodinných a bytových domů zjistit, co jejich pojistka skutečně kryje – a co ne. Nezastupuji žádnou pojišťovnu, takže výsledkem není nabídka jedné značky, ale srozumitelný rozbor vaší smlouvy a porovnání trhu.

Co spolu projdeme:

  • Rozsah krytí – jaká rizika máte sjednána (požár, voda, vichřice a další).
  • Výluky – co vaše smlouva nekryje, i když si to možná myslíte.
  • Pojistné částky – zda odpovídají dnešní hodnotě domu, nebo vám hrozí podpojištění.

Rozhodnutí je pak na vás. Pokud je vaše smlouva v pořádku, řeknu vám to.

Poznáváte se?

Kdy má prověření smysl

Stačí jediný bod – a vyplatí se smlouvu otevřít.
Pojistka je starší pěti let

Sjednali jste ji před lety a od té doby jste ji neotevřeli.

Neznáte pojistnou částku

Nevíte jistě, na kolik je dům pojištěný – a jakou má dnes hodnotu.

Netušíte, co jsou výluky

Nevíte, které škody vaše smlouva výslovně nekryje.

Dům jste rekonstruovali

Přístavba, zateplení nebo nová střecha hodnotu zvýšily, smlouva zůstala.

„Proč něco měnit?“

Dlouhá smlouva působí jako jistota. Bez kontroly to ale jistota být nemusí.

Změnila se vaše životní situace

Nová hypotéka, děti nebo vyšší příjmy mohou znamenat, že původní nastavení už nestačí.

Podpojištění: tichá vada staré smlouvy

Podpojištění znamená, že pojistná částka je nižší než skutečná hodnota domu. Následek pocítíte až při škodě.

U podpojištěné nemovitosti pojišťovna krátí výplatu škody – často o více než polovinu skutečné ztráty. A to i tehdy, když jste celé roky řádně platili pojistné.

Modelový příklad, jak krácení funguje:

  • Dům má dnes hodnotu 8 mil. Kč, pojistná částka ve staré smlouvě je 4 mil. Kč.
  • Nemovitost je tedy pojištěna na polovinu skutečné hodnoty.
  • Při škodě 1 mil. Kč pojišťovna výplatu ve stejném poměru zkrátí – dostanete zhruba 500 000 Kč.

Nejde o výjimku ani trik – je to standardní smluvní mechanismus. Dá se mu předejít jediným krokem: nastavit pojistnou částku podle skutečné hodnoty domu.
Jak prověření smlouvy probíhá

Žádný formulář. Sedneme si nad vaší smlouvou – osobně nebo online – a projdeme ji řádek po řádku.

Postup je vždy stejný a předem víte, co vás čeká:

  • Pošlete mi svou současnou smlouvu, nebo ji přineste na schůzku.
  • Srozumitelně vám vysvětlím rozsah krytí, výluky a riziko podpojištění – bez žargonu, na příkladech z běžného života.
  • Porovnám nabídky napříč trhem a ukážu vám, co odpovídá vaší nemovitosti a situaci.
  • Rozhodnete se sám. Nebudu vás přesvědčovat – moje role končí tím, že poprvé přesně víte, co máte.

Pojištění navíc umím provázat s hypotékou nebo refinancováním, pokud dům teprve kupujete či úvěr splácíte.

POROVNÁNÍ POJIŠTĚNÍ

Stejný dům. Jiný rozsah ochrany.

Nejde jen o cenu pojistky. Rozdíl poznáte hlavně ve chvíli, kdy skutečně vznikne škoda.
Základní ochrana

Pro základní krytí nejčastějších rizik.
Základní živelní rizika
Pojištění stavby
Základní odpovědnost
Vhodné tam, kde je prioritou základní ochrana nemovitosti.

Vyvážené pojištění

Širší ochrana domu i běžných životních situací.
Nejčastější volba
Rozšířená živelní rizika
Pojištění domácnosti
Odpovědnost v běžném životě
Pro většinu domácností dává smysl hledat právě tuto rovnováhu.

Komplexní ochrana

Pro ty, kdo chtějí řešit nemovitost opravdu komplexně.
Široký rozsah rizik
Vyšší limity a doplňková připojištění
Asistenční služby a odpovědnost
Rozsah pojištění vždy nastavíme podle konkrétní nemovitosti.
Časté dotazy

Než se rozhodnete

Odpovědi na to, co majitele domů zajímá nejčastěji.

Musím kvůli prověření měnit pojišťovnu?

Ne. Prověření je rozbor toho, co máte sjednáno. Pokud vaše smlouva odpovídá hodnotě domu a krytí je v pořádku, není důvod cokoli měnit.

Co když zjistíme, že je smlouva v pořádku?

Pak to od mě uslyšíte na rovinu. Budete mít jistotu, že vás pojištění při škodě podrží – a to je přesně účel celého prověření.

Pojišťujete i bytové domy?

Ano, pomáhám s pojištěním bytových domů i rodinných domů. Řešení vždy stavím na rozboru konkrétní nemovitosti.

Jak se pozná správná pojistná částka?

Odvíjí se od skutečné hodnoty nemovitosti dnes – ne od ceny při sjednání smlouvy. Právě rozdíl mezi těmito čísly je nejčastější příčinou podpojištění.

Nejsem z vašeho regionu. Vadí to?

Ne, působím celostátně v rámci ČR. Konzultaci zvládneme osobně i online.

Kontaktní formulář

Pojďme se podívat na vaši situaci

Napište mi, co právě řešíte. Ozvu se vám a společně projdeme možnosti srozumitelně a bez zbytečného tlaku.